

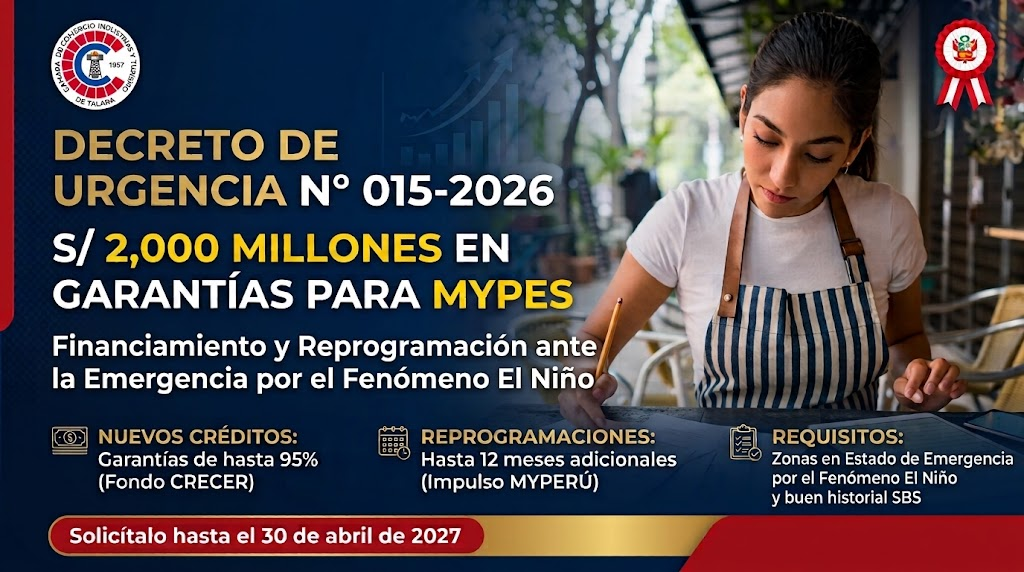
La Cámara de Comercio informa a sus empresas asociadas, a las micro, pequeñas y medianas empresas (MYPEs) de la provincia, a los productores de los sectores agropecuario, pesquero y acuícola, y a todos los negocios formalmente ubicados en zonas declaradas en Estado de Emergencia por el Fenómeno El Niño, sobre la promulgación del Decreto de Urgencia N° 015-2026. La medida del Ejecutivo faculta el acceso a coberturas de crédito del Estado de hasta 95% a través del Fondo CRECER (administrado por COFIDE) y habilita la reprogramación de préstamos vigentes de Impulso MYPERÚ con hasta 12 meses adicionales de plazo y sin aumento en la tasa de interés original.
1. Cobertura estatal de hasta 95% para nuevos créditos
Mediante la publicación oficial en el Diario Oficial El Peruano, el Gobierno oficializó el Decreto de Urgencia N° 015-2026, asignando S/ 2,000 millones en garantías estatales administradas por COFIDE a través del Fondo CRECER. Según precisa la normativa, el objetivo es facilitar el flujo de capital de trabajo y activo fijo a través de bancos, cajas municipales, financieras y cooperativas supervisadas por la Superintendencia de Banca, Seguros y AFP (SBS).
| Tramo de Crédito (S/) | Cobertura General del Estado | Cobertura Especial (Agro / Pesca / Acuícola) |
| Hasta S/ 30,000 | 90% | 95% |
| De S/ 30,001 a S/ 90,000 | 80% | Cobertura preferencial según tramo |
| De S/ 90,001 a S/ 300,000 | 70% | Cobertura preferencial según tramo |
De acuerdo con el Ministerio de Economía y Finanzas (MEF), los sectores agropecuario, pesquero y acuícola —identificados como los más expuestos a la coyuntura climática— cuentan con un tramo preferencial que eleva el respaldo estatal al 95% para las escalas de financiamiento menores.
2. Reprogramación de créditos vigentes bajo Impulso MYPERÚ
Las empresas que mantienen préstamos activos desembolsados mediante el programa Impulso MYPERÚ podrán reestructurar sus cronogramas de pago bajo las condiciones estipuladas por la autoridad monetaria y financiera:
- Ampliación de plazos: Extensión de hasta 9 meses adicionales de plazo general y hasta 12 meses adicionales para negocios agropecuarios, pesqueros y acuícolas.
- Periodos de gracia: Incorporación de meses de gracia adicionales adaptados a la estacionalidad de cada sector.
- Protección de tasa de interés: Por disposición expresa de la SBS, queda prohibido que las entidades financieras incrementen la tasa de interés pactada en el contrato original al procesar la reprogramación.
3. Público objetivo y requisitos de elegibilidad
De acuerdo con los criterios del decreto, los beneficios están dirigidos a las micro y pequeñas empresas comerciales, industriales, de servicios y del sector extractivo/agropecuario que cumplan con tres requisitos fundamentales:
- Ubicación en zona de emergencia: El domicilio fiscal o unidad productiva debe figurar en distritos o provincias con declaratoria de Estado de Emergencia por el Fenómeno El Niño emitida por la Presidencia del Consejo de Ministros (PCM) y el INDECI.
- Calificación crediticia SBS: Mantener clasificación de riesgo en categoría Normal o Con Problemas Potenciales (CPP) en el sistema financiero.
- Plazo de solicitud: De acuerdo con COFIDE, las solicitudes para reprogramaciones o nuevos créditos garantizados podrán tramitarse ante las entidades financieras hasta el 30 de abril de 2027.
4. Análisis técnico de la Cámara para las empresas interesadas
La Unidad de Análisis de la Cámara de Comercio recomienda a las empresas socias y emprendedores considerar los siguientes aspectos operativos antes de iniciar el trámite en ventanilla bancaria:
- Validación de UBIGEO formal: El sistema informático de los bancos cruza automáticamente el código UBIGEO de la Ficha RUC con los Decretos Supremos de la PCM. Compruebe que la dirección fiscal declarada en SUNAT coincida con los distritos incluidos en la emergencia.
- Evaluación de riesgo interno: La garantía estatal reduce el riesgo de la entidad bancaria, pero no la obliga a desembolsar. Cada banco mantendrá sus evaluaciones de capacidad de pago y flujo de caja proyectado.
- Estructuración del flujo comercial: Si bien la reprogramación otorga liquidez inmediata, extiende el compromiso crediticio. Se sugiere proyectar los flujos de ventas considerando el término del periodo de gracia.
Orientación y asesoría al asociado
La Cámara de Comercio pone a disposición de sus asociados y de las MYPEs de la provincia su equipo de asesoría técnica para revisar la clasificación crediticia en la Central de Riesgos de la SBS y verificar el estado del UBIGEO antes de presentar el expediente ante la entidad financiera.
Base legal y fuentes oficiales
- Diario Oficial El Peruano: Decreto de Urgencia N° 015-2026.
- Ministerio de Economía y Finanzas (MEF): Reglamento Operativo del Fondo CRECER e Impulso MYPERÚ.
- COFIDE (Banco de Desarrollo del Perú): Lineamientos de cobertura y garantías estatales.
- Superintendencia de Banca, Seguros y AFP (SBS): Disposiciones de calificación crediticia y control de tasas de interés.
- PCM / INDECI: Decretos Supremos de declaratoria de Estado de Emergencia por el Fenómeno El Niño.


